Qué puede pasar con el dinero de sus cuentas si un banco quiebra en Colombia
Résumé détaillé
La intervención de Ueno en Paraguay reabrió la pregunta sobre qué pasaría con el dinero de los ahorradores colombianos si una entidad financiera quebrara ...
La intervención de Ueno en Paraguay reabrió la pregunta sobre qué pasaría con el dinero de los ahorradores colombianos si una entidad financiera quebrara
El 2 de noviembre de 2026, el Banco Central de Paraguay ordenó iniciar el procedimiento de resolución de Ueno Bank, una entidad digital de rápido crecimiento que llegó a contar con cerca de 2,9 millones de clientes.
La autoridad monetaria tomó la decisión tras detectar que el indicador de solvencia del banco había caído por debajo de la mitad del mínimo exigido. El episodio desató una crisis financiera y política enorme en ese país y, a su vez, puso a muchos colombianos a preguntarse cuán protegidos están sus ahorros.
Las autoridades y los analistas coinciden en que hoy no hay en Colombia ningún banco en una situación equivalente a la de Ueno Bank. Aun así, el caso sirve para repasar cómo funciona el sistema de protección local.
La Superintendencia Financiera de Colombia es la entidad que vigila a los bancos y demás instituciones bajo su supervisión. Cuando detecta problemas de solvencia, liquidez o cumplimiento de obligaciones, puede adoptar medidas que van desde exigir capitalizaciones o facilitar una reorganización hasta ordenar la liquidación de la entidad, si no existe una salida viable.
Ese es el primer filtro, un esquema de supervisión permanente cuyo objetivo es evitar que una dificultad llegue al punto de la quiebra.
El límite se aplica por entidad y no por producto. Los 50 millones se calculan sobre la suma de los depósitos protegidos que una persona tenga en un mismo banco.
Quien tenga 20 millones en una cuenta de ahorros y 25 millones en un CDT de la misma entidad estaría cubierto en su totalidad, mientras que quien tenga 80 millones en esa misma entidad recibiría 50 millones del seguro y tendría que reclamar los 30 restantes en el proceso de liquidación.
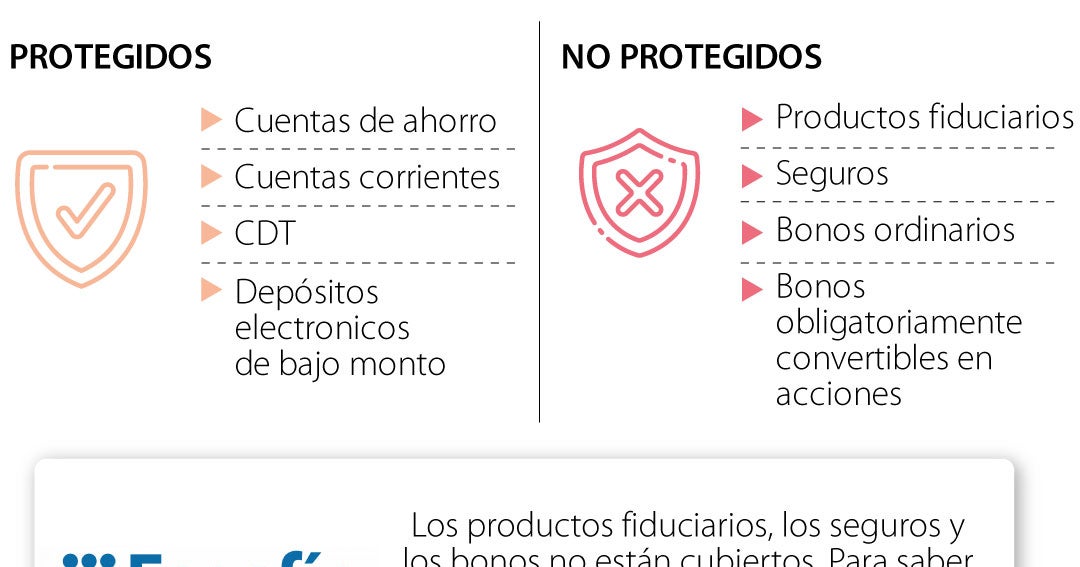
No todo está asegurado. Quedan por fuera los productos fiduciarios, los seguros, los bonos ordinarios y las inversiones en acciones, entre otros.
Début de l'article, extrait de La República. Pour lire la suite, ouvrez l'article chez le média.
MarketNews présente le titre et le résumé publiés par le média. L'article complet se lit sur le site de l'éditeur. (www.larepublica.co)