Partir à 62 ans, ne pas cotiser davantage et économiser 140 milliards d’euros: comment Jordan Bardella compte-t-il financer ses promesses qui coûteraient près de 15 milliards d’euros de plus par an?
Résumé détaillé
Le président du Rassemblement national a réaffirmé ce mardi sur BFMTV qu’il comptait ramener l’âge légal de départ à la retraite à 62 ans avec 42 années de cotisation et introduire une dose de capitalisation à travers un fonds souverain alimenté par l’épargne volontaire des Français. Une réforme...
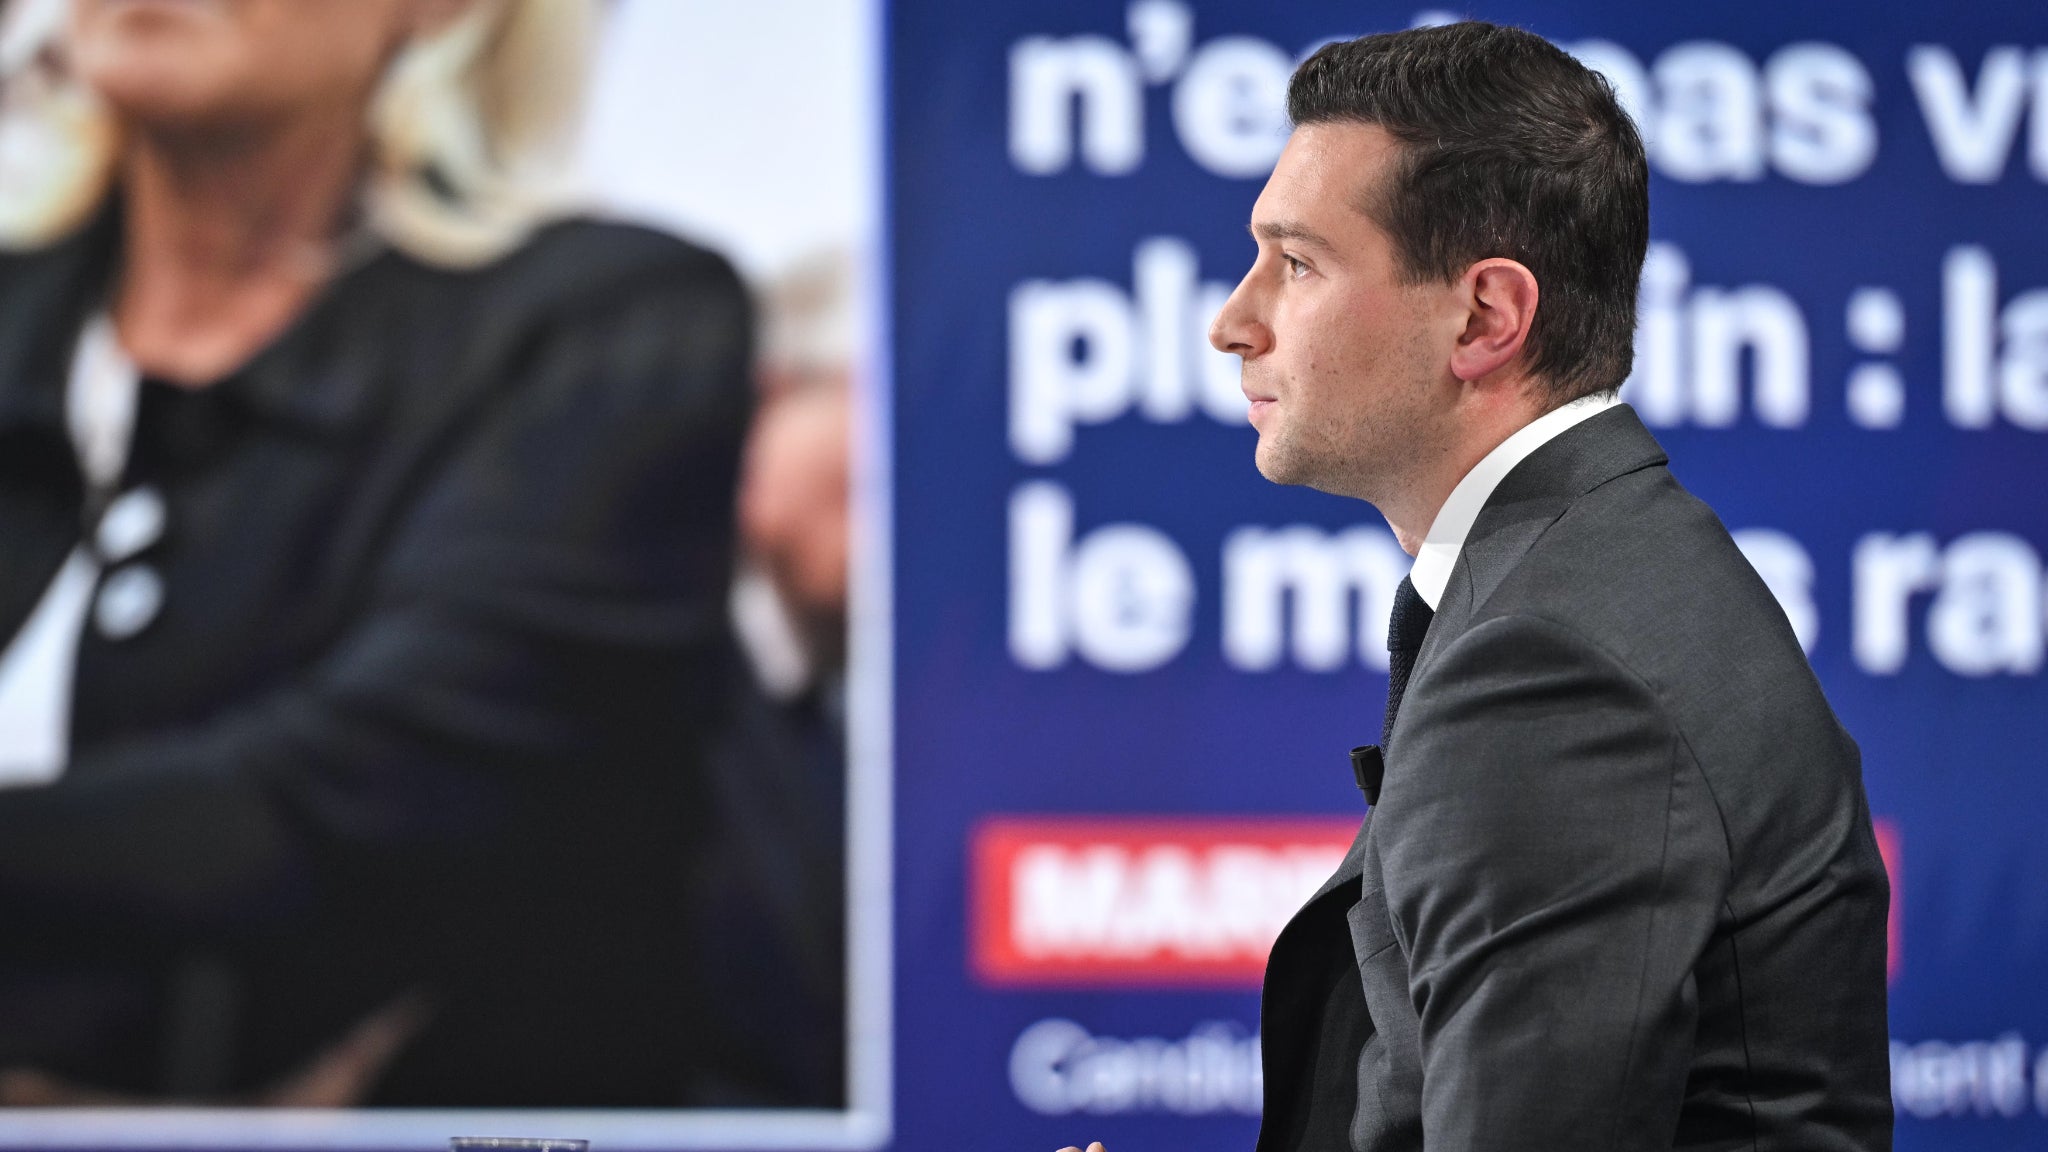
Jordan Bardella veut "réparer le système" de retraite français, qu’il juge "pas soutenable”. Le président du Rassemblement national a annoncé ce mardi sur BFMTV que son parti présenterait mardi prochain une proposition de réforme comprenant notamment l’introduction d’une "dose de capitalisation dans le système". Mais le RN insiste: il défend également le retour à un âge légal de départ à la retraite de 62 ans, avec 42 années de cotisation, contre 64 ans et 43 annuités prévus par la réforme de 2023.
Pour développer la capitalisation, Jordan Bardella souhaite "proposer aux Français, sur la base du volontariat, un nouvel outil qui sera beaucoup plus attractif, beaucoup plus rémunérateur". Il s’agirait d’un fonds souverain qui aurait pour vocation de permettre aux Français de "devenir actionnaires de la maison France, de devenir investisseurs". Le président du RN assure ne pas vouloir demander aux Français de cotiser davantage.
Le principe serait donc de leur permettre d’investir volontairement une partie de leur épargne dans ce fonds, afin de se constituer un complément de retraite grâce aux rendements des placements réalisés. Mais plusieurs questions restent en suspens. Comment rendre ce fonds plus attractif et plus rémunérateur que les produits d’épargne existants? Le RN prévoit-il des avantages fiscaux pour encourager les Français à y placer leur argent? Et l’État garantirait-il les sommes investies ou les rendements promis?
Surtout, ce dispositif ne permettrait pas, à lui seul, de financer le retour à la retraite à 62 ans. Les sommes placées dans le fonds seraient destinées à constituer une épargne individuelle pour l’avenir, et non à payer les pensions actuelles du système par répartition.
Car revenir à 62 ans avec 42 années de cotisation aurait un coût considérable. Dans son rapport de février 2025, la Cour des comptes estimait que le simple retour de 64 à 63 ans entraînerait une dégradation de 5,8 milliards d’euros par an du solde du système de retraite à l’horizon…
Début de l'article, extrait de BFM Business. Pour lire la suite, ouvrez l'article chez le média.
MarketNews présente le titre et le résumé publiés par le média. L'article complet se lit sur le site de l'éditeur. (www.bfmtv.com)