Importations: l’avance fiscale ramenée de 5% à 3% et limitée à trois ans
Résumé détaillé
La commission des finances de la Chambre des représentants a adopté un amendement réduisant de 5% à 3% l’avance fiscale exigée des importateurs de marchandises destinées à être revendues en l’état. La durée d’application du dispositif a également été ramenée de cinq à trois ans.
Le dispositif fiscal prévu par le projet de loi de finances 2027 pour les importateurs a été sensiblement remanié lors de son examen en commission des finances et du développement économique de la Chambre des représentants. À l’issue des discussions du mercredi 11 novembre, les parlementaires ont retenu un taux de 3% de la valeur en douane des marchandises importées, au lieu des 5% initialement proposés par le gouvernement.
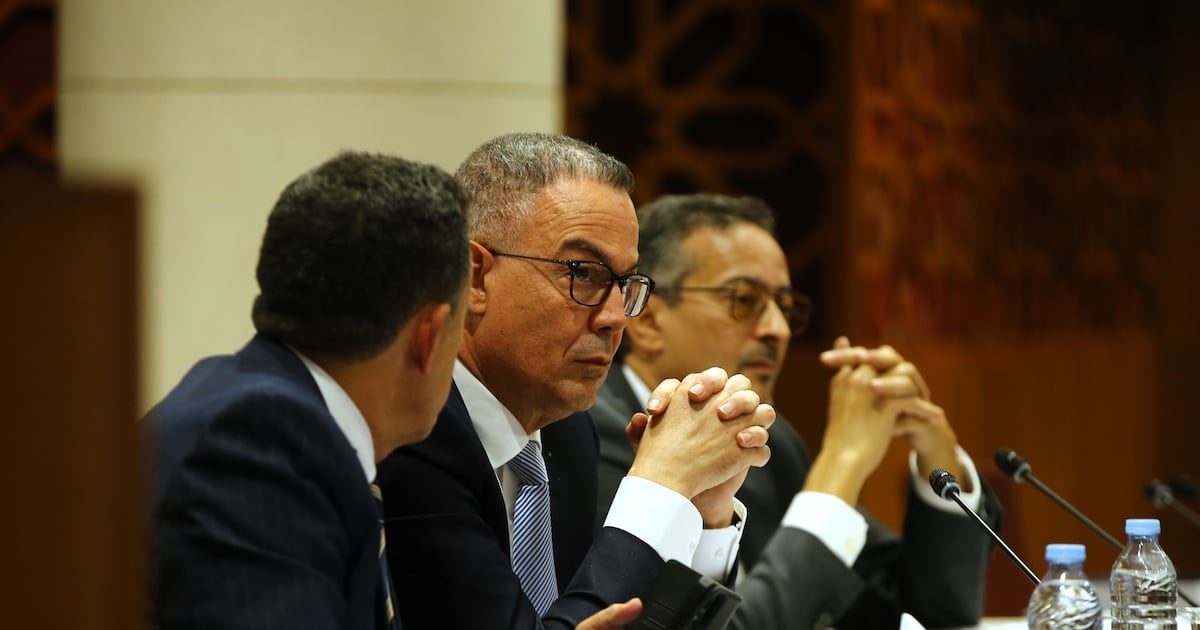
La durée d’application de cette avance fiscale a, elle aussi, été revue à la baisse. Alors que le texte initial prévoyait une période de 60 mois à compter de la première opération d’importation, l’amendement adopté la ramène à 36 mois, soit trois ans. Cette nouvelle rédaction a été retenue avec l’accord de Fouzi Lekjaa, ministre de l’Économie, des Finances et de la Performance publique.
Derrière cette avance fiscale, l’administration cherche avant tout à mieux contrôler une partie du commerce d’importation qui échappe au suivi fiscal. Le mécanisme vise notamment les structures éphémères qui procèdent à des opérations d’importation, commercialisent leurs marchandises puis disparaissent avant que l’administration fiscale ne puisse contrôler leurs déclarations et recouvrer les impôts éventuellement dus.
L’enjeu est de sécuriser le recouvrement en intervenant dès le passage en douane, avant même la commercialisation des marchandises. En prélevant une avance sur l’impôt au moment du dédouanement, l’administration s’assure ainsi qu’une partie de la fiscalité liée à l’activité d’importation est effectivement acquittée, y compris lorsque l’opérateur cesse ensuite son activité ou ne déclare pas les bénéfices réalisés.
Pour rappel, le projet initial du PLF 2027 prévoyait d’imposer, à compter du 1er juillet 2027, une avance fiscale de 5% à chaque opération de dédouanement portant sur des marchandises importées en vue de leur revente en l’état sur le marché local.
Le mécanisme concerne les sociétés soumises à l’impôt sur les sociétés (IS), mais également les…
La…
L…
Début de l'article, extrait de Le360. Pour lire la suite, ouvrez l'article chez le média.
MarketNews présente le titre et le résumé publiés par le média. L'article complet se lit sur le site de l'éditeur. (fr.le360.ma)